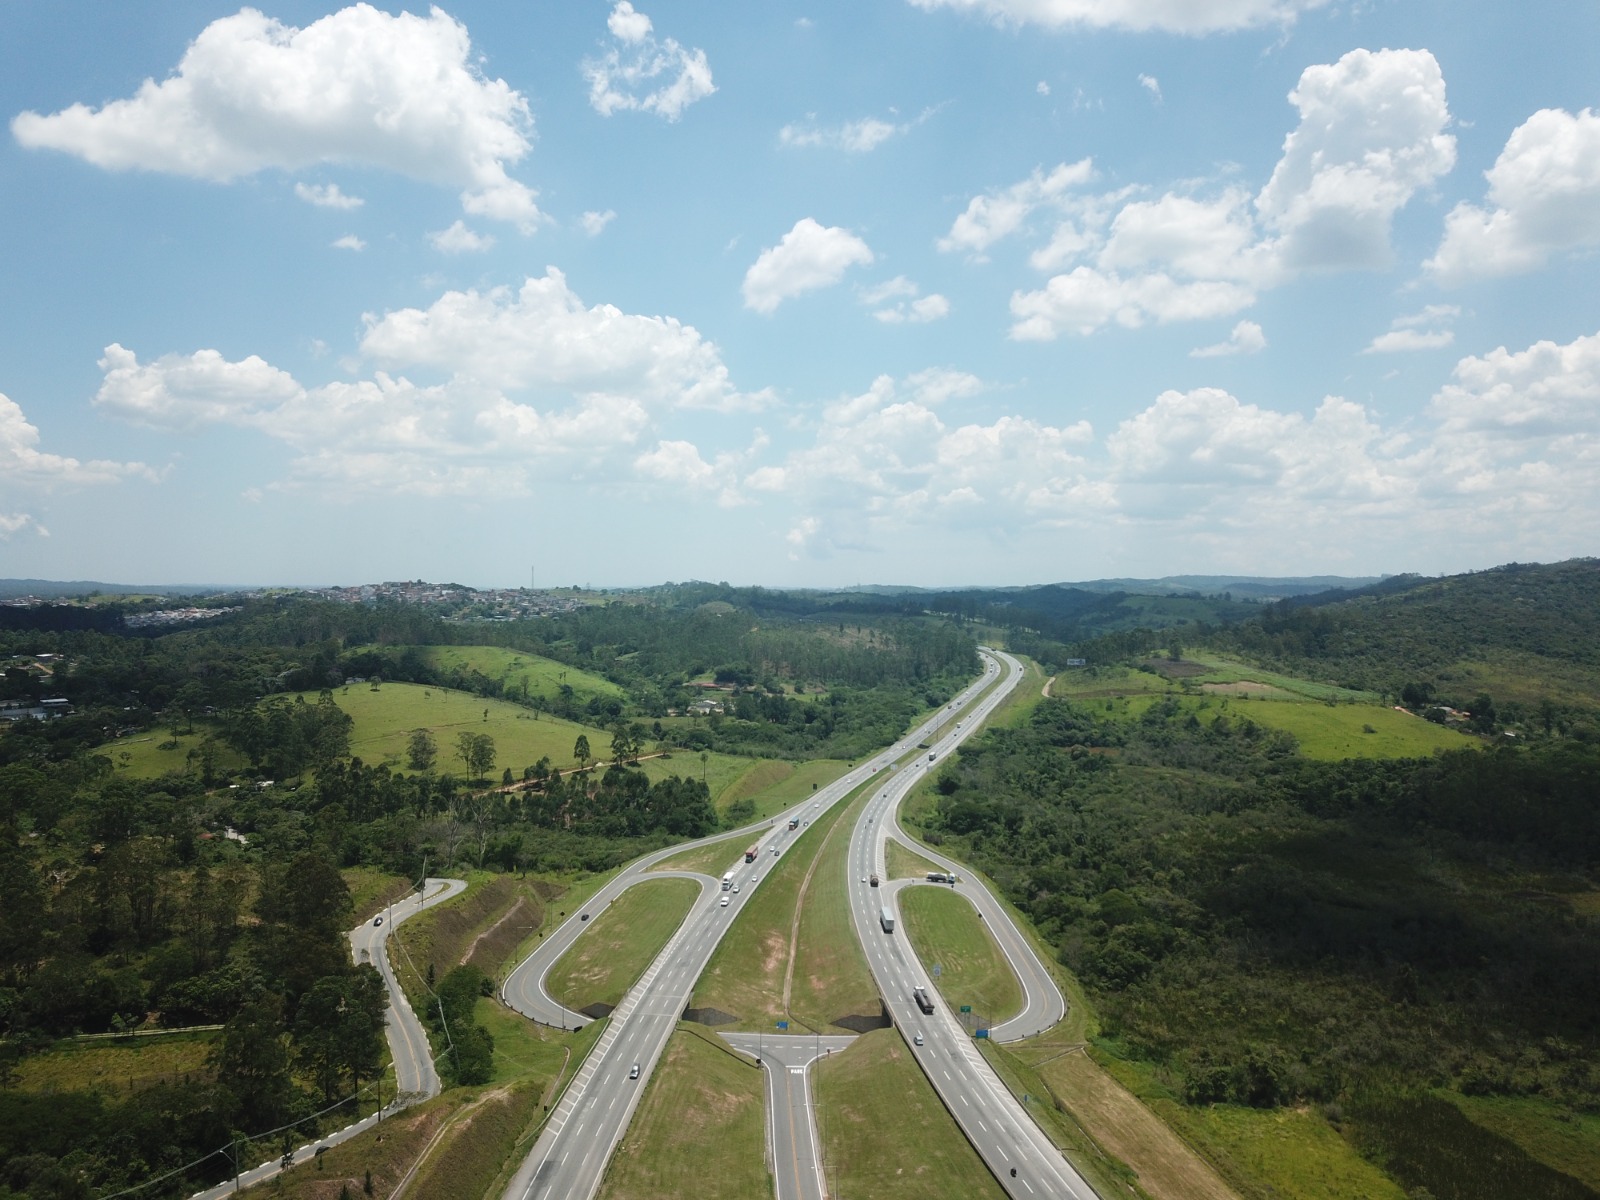
Uma apuração do Ministério Público concluiu que a revisão nas cobranças de impostos relacionadas às obras do Trecho Leste do Rodoanel Mário Covas, em Itaquaquecetuba, não configurou perdão de dívida nem renúncia de quase R$ 1 bilhão em receita pública, como chegou a ser divulgado. O caso, que envolve a concessionária SPMar e a Prefeitura de Itaquaquecetuba, foi arquivado pelo órgão em 16 de setembro de 2026, no âmbito da Notícia de Fato nº 0531.0000060/2026.
A investigação foi aberta a partir de uma denúncia que questionava a redução de valores inicialmente fixados acima de R$ 80 milhões, referentes aos Processos Administrativos nº 7.077/2023 e nº 19.326/2023. A suspeita levantada era de que a revisão teria beneficiado indevidamente a concessionária e causado prejuízo aos cofres públicos municipais.
Após analisar a documentação, a Procuradoria-Geral de Justiça concluiu que não há elementos que justifiquem a abertura de investigação criminal. Segundo o órgão, não foram encontrados indícios de que o prefeito tenha participado, ordenado ou autorizado a revisão das cobranças.
De acordo com a Prefeitura de Itaquaquecetuba, os lançamentos de impostos relativos à obra do Rodoanel começaram em 2012 e continuaram nos anos seguintes, calculados com base no valor total da construção e em regras de divisão entre os municípios atravessados pelo trecho. Com o passar do tempo, foram identificadas falhas nesse método de cálculo, que não diferenciava corretamente os serviços executados em cada cidade e a extensão de via correspondente a cada município — distorção que podia resultar em cobranças acima do valor efetivamente devido.
Para corrigir esse problema, em 21 de junho de 2019 foi assinado um acordo entre a Artesp, a concessionária SPMar e as prefeituras de Itaquaquecetuba, Suzano, Arujá, Poá, Mauá e Ribeirão Pires, estabelecendo novas regras de cálculo e rateio do imposto entre as cidades envolvidas na obra.
Mesmo com o acordo firmado, em abril de 2023 a SPMar apresentou contestação administrativa contra cobranças anteriores, alegando divergências na extensão do trecho considerado para fins de tributação, dúvidas sobre a incidência do imposto em determinados serviços e contratos, valores que já haviam sido pagos e possíveis cobranças duplicadas ou sobrepostas.
Conforme o relatório do Ministério Público, essas contestações foram avaliadas pela fiscalização municipal, por engenheiros civis que analisaram os custos da obra e os materiais empregados, e pela área jurídica da prefeitura. Essa análise resultou na correção de cobranças, de certidões de dívida ativa e de ações de execução fiscal em andamento.
O documento também menciona uma decisão judicial proferida na Execução Fiscal nº 1007301-93.2018.8.26.0278, que reduziu multas consideradas excessivas e apontou a necessidade de ajuste nos valores cobrados.
Em nota, a Prefeitura de Itaquaquecetuba reforçou que a revisão não representou perdão de dívida nem decisão política de abrir mão de receita pública, mas sim uma correção de cálculos realizada dentro dos parâmetros legais e constitucionais. A administração municipal informou ainda que encaminhou toda a documentação dos processos administrativos ao Ministério Público, à Procuradoria-Geral do Município e ao Tribunal de Contas do Estado de São Paulo.
A concessionária SPMar, por sua vez, afirmou reconhecer a existência de dívida com o poder público, destacando que já fechou acordo de pagamento e está quitando os valores devidos. Segundo a empresa, o ajuste nas cobranças foi necessário porque a conta original incluía serviços executados em outros municípios como se tivessem sido realizados em Itaquaquecetuba. Após a comprovação dessas falhas, o novo valor cobrado foi validado.
Na conclusão de sua análise, o Ministério Público destacou que o levantamento técnico não identificou qualquer ato do prefeito nos processos de revisão, tampouco indícios de intenção de favorecer a concessionária ou causar dano proposital ao erário.
O parecer ainda cita uma consulta feita ao Tribunal de Contas do Estado sobre as contas municipais de 2023, que foram aprovadas com ressalvas e recomendações, sem que o órgão de controle apontasse qualquer irregularidade relacionada à redução das cobranças investigadas.